
eBill einfach erklärt
eBill ist die Schweizer Infrastruktur für digitale Rechnungen. Betrieben wird sie von SIX, angebunden sind praktisch alle Schweizer Banken.
Die Rechnung erscheint direkt im E-Banking der zahlenden Person, mit allen Daten bereits erfasst. Freigeben genügt.
Anders als bei der QR-Rechnung gibt es kein PDF und kein Papier. Die Rechnungsdaten werden strukturiert übermittelt.
Für die Nutzung brauchst du einen Netzwerkpartner, meist deine Buchhaltungs- oder Fakturierungssoftware. Eine direkte Anbindung lohnt sich erst bei sehr grossen Mengen.
eBill ist das Schweizer System für digitale Rechnungen. Statt eines PDF im Postfach landet die Rechnung direkt im E-Banking der zahlenden Person, bereit zur Freigabe.
Für die Kundschaft bedeutet das einen Klick statt Scannen, Abtippen und Prüfen. Für dich bedeutet es Rechnungen, die schneller bezahlt werden und die nicht mehr im Spam landen können.
Schauen wir uns an, wie eBill funktioniert, wie der Unterschied zur QR-Rechnung aussieht, was du brauchst, um es zu nutzen, und für wen es sich lohnt.
Was eBill ist
eBill ist die Schweizer Infrastruktur für digitale Rechnungen. Betrieben wird sie von SIX, und angebunden sind praktisch alle Schweizer Banken.
Der Kern ist einfach: Statt ein Dokument zu verschicken, lieferst du die Rechnungsdaten ins Netzwerk. Von dort erscheinen sie direkt im E-Banking der zahlenden Person.
Dort sieht sie die Rechnung mit allen Angaben, bereits vollständig erfasst. Sie muss nichts scannen, nichts abtippen und nichts kontrollieren, sondern nur freigeben oder ablehnen.
Das ist ein grundsätzlich anderer Ansatz als bei der QR-Rechnung. Dort wird ein Dokument übermittelt, hier werden Daten übermittelt.
Wie es funktioniert
Der Ablauf hat drei Beteiligte: dich als Rechnungsstellerin oder Rechnungssteller, das eBill-Netzwerk und die Bank der zahlenden Person.
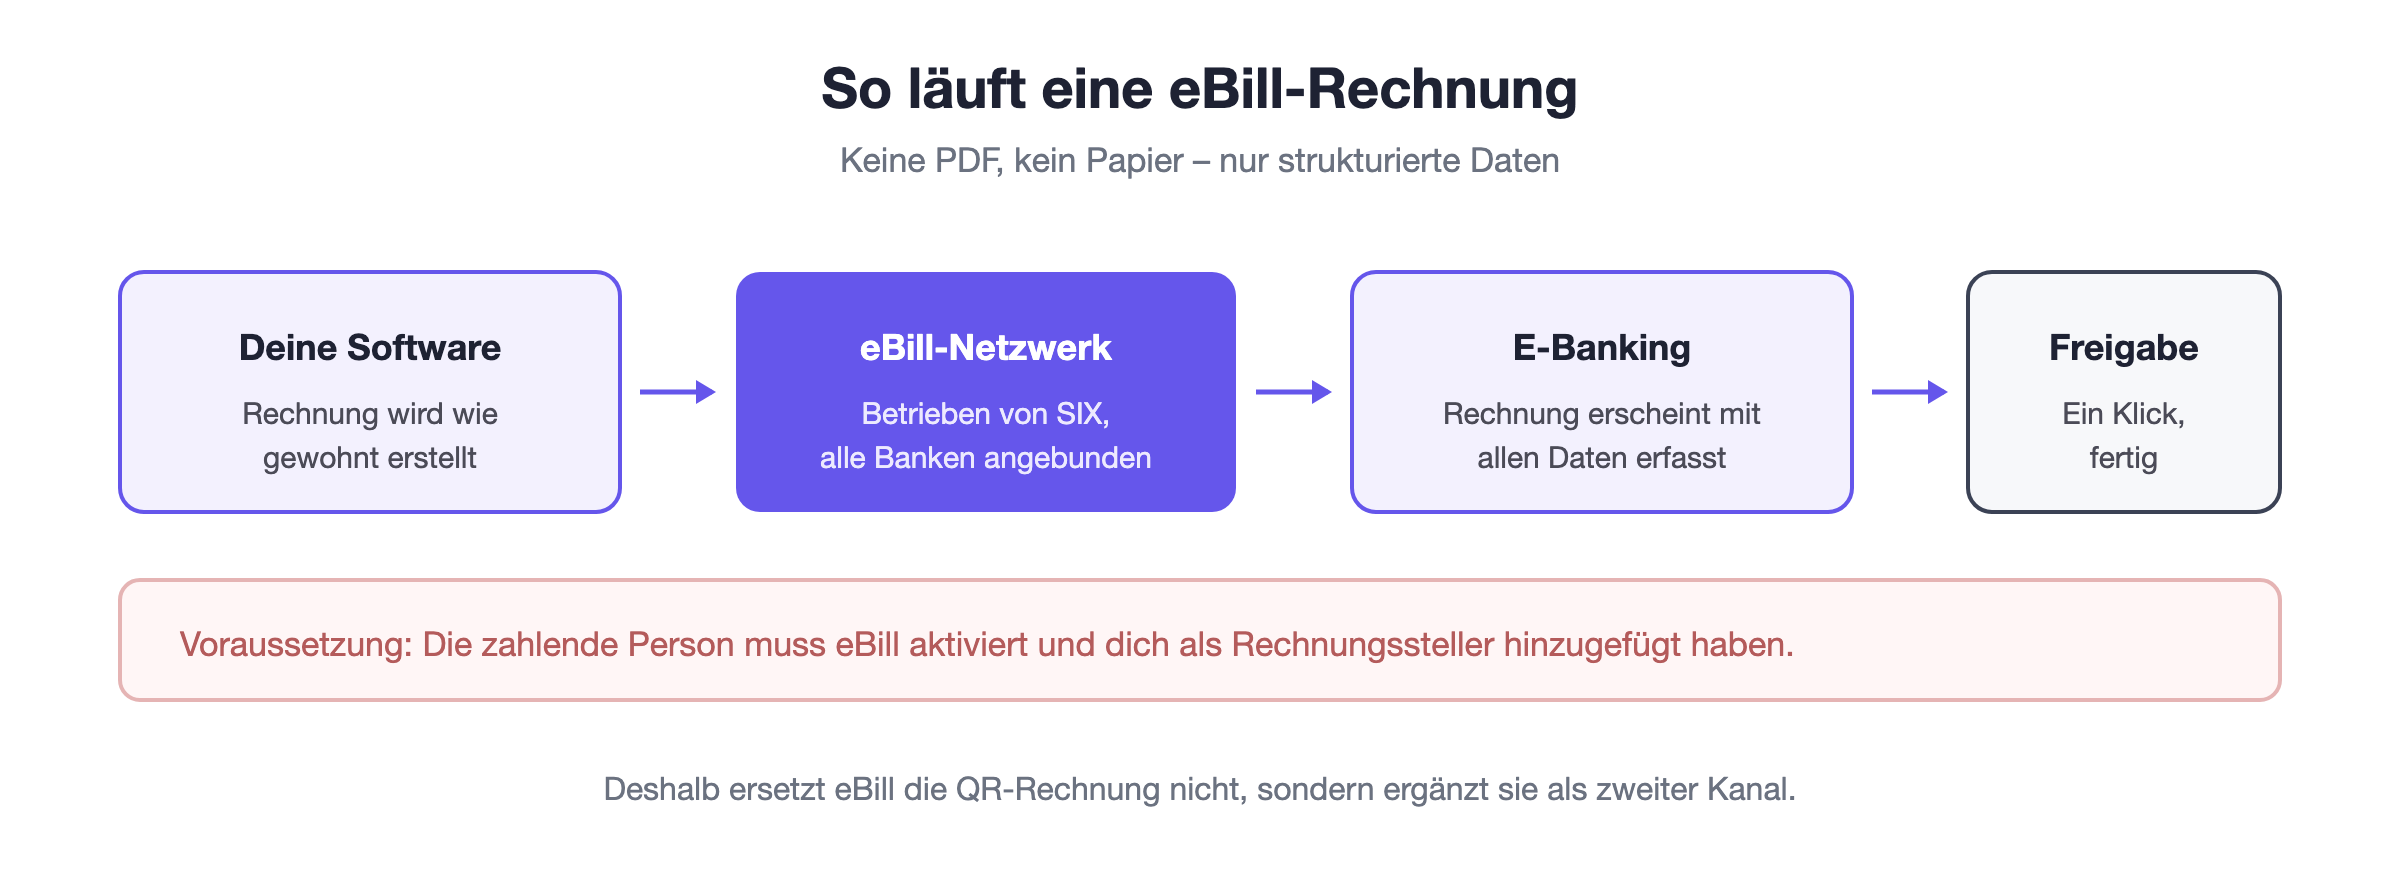
Du erstellst die Rechnung wie gewohnt in deiner Software. Statt ein PDF zu versenden, gibt diese die Daten strukturiert an das Netzwerk weiter.
Das Netzwerk leitet sie an die Bank der Empfängerin oder des Empfängers weiter. Dort erscheint die Rechnung im E-Banking, unter den offenen eBill-Rechnungen.
Die zahlende Person prüft und gibt frei, entweder einzeln oder über einen Dauerauftrag für wiederkehrende Rechnungen. Die Zahlung läuft dann wie jede andere Überweisung.
Der Unterschied zur QR-Rechnung
Beide lösen dasselbe Problem und gehen unterschiedlich vor. Sie schliessen sich nicht aus, im Gegenteil.
QR-Rechnung | eBill | |
Form | PDF oder Papier mit QR-Code | Strukturierte Daten, kein Dokument |
Zustellung | Post oder E-Mail | Direkt ins E-Banking |
Aufwand Kundschaft | Öffnen, scannen, freigeben | Freigeben |
Voraussetzung | Keine | Aktivierung im E-Banking |
Die letzte Zeile ist der entscheidende Punkt. Eine QR-Rechnung funktioniert bei jeder Kundschaft, eBill nur bei jener, die es aktiviert hat.
Deshalb ersetzt eBill die QR-Rechnung nicht, sondern ergänzt sie. In der Praxis führst du beide Kanäle parallel und bedienst jede Kundschaft auf ihrem Weg.
Was du dafür brauchst
Der Zugang läuft über einen Netzwerkpartner. Das ist in aller Regel deine Fakturierungs- oder Buchhaltungssoftware, sofern sie an das eBill-Netzwerk angebunden ist.
Eine direkte Anbindung an SIX ist technisch möglich, lohnt sich aber erst bei sehr hohem Rechnungsvolumen. Für kleine und mittlere Betriebe ist der Weg über die Software der übliche.
Dazu kommt eine einmalige Registrierung, bei der du als Rechnungssteller im Netzwerk erfasst wirst. Deine Kundschaft findet dich danach unter deinem Firmennamen.
Und schliesslich braucht es die Aktivierung auf der Gegenseite. Ohne sie bleibt die Rechnung im Netzwerk liegen und muss auf dem herkömmlichen Weg zugestellt werden.
Was es bringt
Der offensichtlichste Effekt ist die Zustellung. Eine eBill-Rechnung landet nicht im Spamordner, geht nicht auf dem Postweg verloren und wird nicht übersehen.
Der zweite ist die Geschwindigkeit. Weil kein manueller Schritt dazwischen liegt, werden eBill-Rechnungen im Schnitt deutlich früher innerhalb der Zahlungsfrist beglichen.
Der dritte sind die Rückfragen, die wegfallen. Eine Rechnung, deren Daten bereits erfasst sind, führt seltener zu Tippfehlern bei Betrag oder Referenz.
Und viertens entfallen Versandkosten. Bei Papierversand sind Porto und Material pro Rechnung ein spürbarer Betrag, der bei hohen Stückzahlen ins Gewicht fällt.
Wo die Grenzen liegen
Die wichtigste Einschränkung ist die Verbreitung. eBill funktioniert nur bei Kundschaft, die es aktiviert hat, und das ist längst nicht die Mehrheit.
Du kannst das nicht beeinflussen. Die Aktivierung geschieht im E-Banking der Gegenseite, und du kannst höchstens darauf hinweisen, dass es die Möglichkeit gibt.
Daraus folgt, dass du in jedem Fall einen zweiten Kanal brauchst. Wer ausschliesslich auf eBill setzt, erreicht einen Teil seiner Kundschaft nicht.
Die zweite Einschränkung betrifft Anhänge. eBill überträgt Rechnungsdaten, nicht beliebige Dokumente. Wer regelmässig detaillierte Leistungsnachweise mitschickt, stösst hier an eine Grenze.
Für wen es sich lohnt
Am deutlichsten zeigt sich der Nutzen bei vielen wiederkehrenden Rechnungen an Privatkundschaft. Abonnemente, Mitgliederbeiträge, Prämien und ähnliche Modelle profitieren am meisten.
Dort kommt ein weiterer Vorteil dazu: Die zahlende Person kann einen Dauerauftrag für eBill einrichten, womit die Rechnung ohne jeden manuellen Schritt bezahlt wird.
Bei wenigen Rechnungen im Monat überwiegt dagegen der Einrichtungsaufwand. Dort bringt eine sauber gestaltete Rechnung per E-Mail dasselbe Ergebnis mit weniger Aufwand.
Im Geschäftsverkehr hängt es davon ab, wie deine Kundschaft arbeitet. Grössere Firmen mit eigenen Freigabeprozessen nutzen eBill häufiger als kleine Betriebe.
Wie du beides kombinierst
In der Praxis führst du zwei Kanäle parallel, und das ist weniger Aufwand, als es klingt. Die Rechnung entsteht ohnehin nur einmal, nur der Versandweg unterscheidet sich.
Sinnvoll ist, pro Kundschaft zu hinterlegen, welcher Weg gilt. Wer eBill aktiviert hat, bekommt die Rechnung dort, alle anderen erhalten ein PDF mit QR-Code per E-Mail.
Wichtig ist, nicht beides gleichzeitig zu schicken. Eine Rechnung, die einmal im E-Banking und einmal als PDF ankommt, wird im schlechtesten Fall zweimal bezahlt.
Deine Software sollte das automatisch steuern. Wenn sie weiss, wer eBill nutzt, wählt sie den Kanal selbst, und du musst dich nicht pro Rechnung entscheiden.
Fazit
eBill übermittelt Rechnungsdaten direkt ins E-Banking, statt ein Dokument zu verschicken. Das spart der Kundschaft jeden manuellen Schritt und dir Versandkosten und Rückfragen.
Für mich ist die entscheidende Einschränkung die Aktivierung auf der Gegenseite. Solange die nicht selbstverständlich ist, bleibt eBill ein zusätzlicher Kanal und kein Ersatz.