QR-Referenz einfach erklärt
Die QR-Referenz ist eine 27-stellige Nummer, die eine Zahlung eindeutig einer Rechnung zuordnet. Sie besteht aus 26 Ziffern und einer Prüfziffer.
Sie ist die Nachfolgerin der ESR-Referenz vom orangen Einzahlungsschein und funktioniert nach demselben Prinzip.
Verwendbar ist sie ausschliesslich zusammen mit einer QR-IBAN. Mit einer normalen IBAN ist sie nicht zulässig, dort kommt die Creditor Reference zum Zug.
Ihr Nutzen liegt im automatischen Abgleich. Die Bank liefert die Referenz mit dem Zahlungseingang zurück, und deine Buchhaltung erkennt daran die bezahlte Rechnung.
Die QR-Referenz ist die Nummer, die dafür sorgt, dass eine Zahlung ihre Rechnung wiederfindet. Sie ist der unscheinbarste Teil einer QR-Rechnung und zugleich der nützlichste.
Wer sie nicht verwendet, ordnet Zahlungseingänge von Hand zu, über Betrag und Namen. Das funktioniert, solange die Beträge unterschiedlich sind, und scheitert spätestens bei Abonnementen und Teilzahlungen.
Schauen wir uns an, wie sie aufgebaut ist, wie du sie vergibst, was der Unterschied zur Creditor Reference ist und wie sie den Zahlungsabgleich automatisiert.
Was die QR-Referenz ist
Die QR-Referenz ist eine Nummer, die du einer Rechnung mitgibst und die mit der Zahlung wieder zu dir zurückkommt. Sie ist der Schlüssel, mit dem sich ein Zahlungseingang eindeutig einer Forderung zuordnen lässt.
Sie ist nicht neu. Wer den orangen Einzahlungsschein kannte, kennt das Prinzip: Dort hiess dieselbe Nummer ESR-Referenz und erfüllte exakt dieselbe Aufgabe. Mit der QR-Rechnung wurde sie technisch übernommen.
Technisch besteht sie aus 27 Ziffern, wovon die letzte eine Prüfziffer ist. Sie enthält keine Angaben zum Betrag und keine zur zahlenden Person, sie ist nichts als ein eindeutiger Schlüssel.
Verwendbar ist sie ausschliesslich zusammen mit einer QR-IBAN. Diese Kopplung ist zwingend und der häufigste Stolperstein bei der Einrichtung.
Wie sie aufgebaut ist
Von den 27 Stellen kannst du 26 frei belegen. Wie du das tust, ist deine Entscheidung, solange das Ergebnis eindeutig bleibt und du es nachvollziehen kannst.
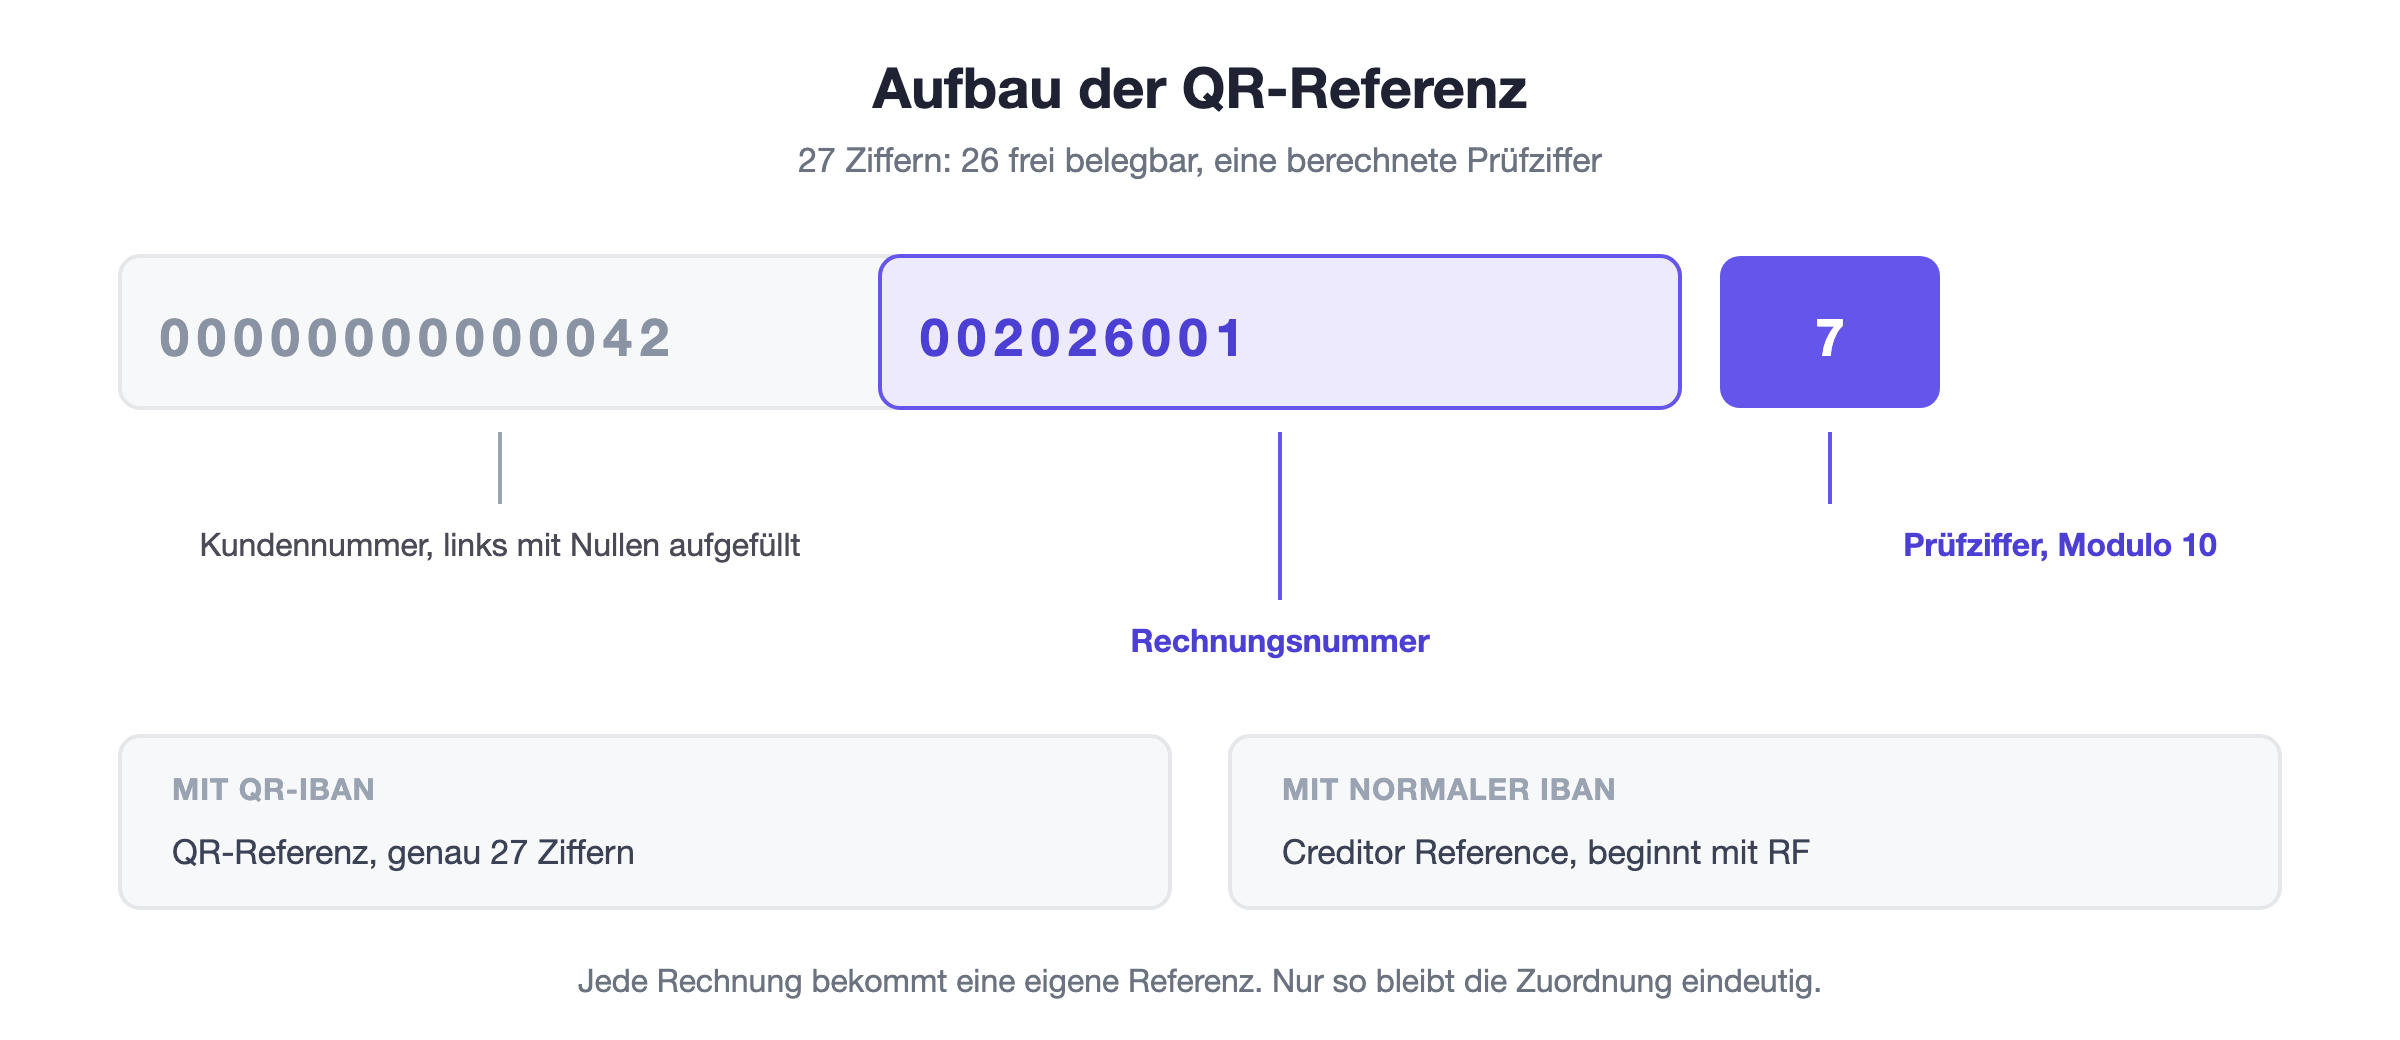
Verbreitet ist die Kombination aus Kundennummer und Rechnungsnummer, vorne mit Nullen aufgefüllt. Aus Kunde 42 und Rechnung 2026001 wird so eine Referenz, die beide Angaben enthält und trotzdem 27 Stellen lang ist.
Die letzte Stelle ist die Prüfziffer. Sie wird nach dem Verfahren Modulo 10 rekursiv aus den ersten 26 Stellen berechnet und dient dazu, Tippfehler sofort zu erkennen.
Das Verfahren ist deterministisch: Zu jeder Ziffernfolge gehört genau eine gültige Prüfziffer. Eine falsch gesetzte führt dazu, dass der Zahlteil abgelehnt wird, noch bevor die Zahlung ausgelöst wird.
Die Creditor Reference als Alternative
Wer keine QR-IBAN hat, aber trotzdem eine strukturierte Referenz möchte, kann die Creditor Reference verwenden. Sie ist der internationale Standard nach ISO 11649.
Sie beginnt immer mit den Buchstaben RF, gefolgt von zwei Prüfziffern und bis zu 21 weiteren Zeichen. Insgesamt ist sie fünf bis 25 Zeichen lang und darf Buchstaben und Ziffern enthalten.
QR-Referenz | Creditor Reference | |
Länge | Genau 27 Ziffern | 5 bis 25 alphanumerische Zeichen |
Beginn | Frei wählbar | Immer RF |
Konto | Nur mit QR-IBAN | Nur mit normaler IBAN |
Einsatzgebiet | Schweiz und Liechtenstein | International |
Für Kundschaft im Ausland ist die Creditor Reference die bessere Wahl, weil sie im internationalen Zahlungsverkehr mitgeführt wird. Die QR-Referenz gibt es dort schlicht nicht.
Innerhalb der Schweiz sind beide gleichwertig. Die QR-Referenz ist etwas verbreiteter, weil sie die direkte Nachfolgerin des orangen Scheins ist und viele Systeme sie bereits kannten.
Wie du Referenzen vergibst
Die wichtigste Regel lautet: eine Referenz pro Forderung. Wird dieselbe Nummer zweimal vergeben, lassen sich die zugehörigen Zahlungen nicht mehr auseinanderhalten.
Sinnvoll ist ein Schema, das du aus der Referenz zurücklesen kannst. Wer Kundennummer und Rechnungsnummer kombiniert, erkennt bei einem Zahlungseingang sofort, worum es geht, auch ohne Software.
Eine Ausnahme sind Dauerschuldverhältnisse. Bei Mietzinsen oder Abonnementen mit Dauerauftrag wird bewusst dieselbe Referenz verwendet, damit alle Zahlungen demselben Vertrag zugeordnet werden.
Was du vermeiden solltest, sind sprechende Referenzen mit Bedeutung nach aussen. Die Nummer erscheint im E-Banking deiner Kundschaft, Rückschlüsse auf Umsätze oder Kundenzahlen gehören dort nicht hin.
Was sie im Alltag bringt
Der Gewinn zeigt sich beim Bankabgleich. Ohne Referenz siehst du einen Zahlungseingang über CHF 1’250 und musst herausfinden, welche Rechnung damit gemeint war.
Mit Referenz liefert die Bank die Nummer mit, und die Zuordnung passiert automatisch. Die Rechnung wird als bezahlt markiert, die offenen Posten aktualisieren sich von selbst.
Besonders wertvoll ist das bei Teilzahlungen. Weil die Referenz unabhängig vom Betrag funktioniert, wird auch eine Anzahlung der richtigen Rechnung zugewiesen, statt als unklarer Eingang liegen zu bleiben.
Dasselbe gilt für Zahlungen mit Skontoabzug oder Rundungsdifferenzen. Der Betrag stimmt nicht, die Referenz schon, und damit ist klar, worauf sich die Zahlung bezieht.
Wer viele Rechnungen stellt, spart damit nicht nur Zeit, sondern vermeidet auch Fehlzuordnungen. Eine falsch zugewiesene Zahlung führt später zu einer Mahnung an jemanden, der längst bezahlt hat, und das kostet Vertrauen.
Was schiefgehen kann
Referenz doppelt vergeben: Zwei Rechnungen mit derselben Nummer lassen sich nicht mehr unterscheiden.
Falsche Prüfziffer: Der Zahlteil wird abgelehnt, die Rechnung ist unbezahlbar.
Referenz ohne QR-IBAN: Dieselbe Folge, weil die Kombination nicht zulässig ist.
Alle drei Fehler entstehen praktisch nur bei selbstgebauten Vorlagen. Jede Rechnungssoftware erzeugt Referenzen samt Prüfziffer automatisch und verhindert Doppelvergaben.
Wer trotzdem von Hand arbeitet, sollte die Prüfziffer mit einem Rechner prüfen, bevor die Rechnung rausgeht. Ein Fehler fällt erst auf, wenn die Kundschaft sich meldet.
Auch bei der Debitorenbuchhaltung zahlt sich die Referenz aus, weil der Zahlungsstatus jeder Forderung ohne Nacharbeit aktuell bleibt.
Die QR-Referenz in MILKEE
Die Referenz entsteht beim Erstellen der Rechnung automatisch, samt korrekter Prüfziffer und ohne Möglichkeit einer Doppelvergabe.
Wenn du deine Rechnungen in MILKEE stellst und dein Geschäftskonto verbunden ist, werden eingehende Zahlungen über die Referenz direkt der richtigen Rechnung zugeordnet. Der Status wechselt ohne dein Zutun auf bezahlt.
Voraussetzung bleibt die QR-IBAN. Ohne sie lässt sich keine QR-Referenz verwenden, und der Abgleich läuft über Betrag und Name statt über die Nummer.
Fazit
Die QR-Referenz ist eine 27-stellige Nummer mit Prüfziffer, die eine Zahlung eindeutig einer Rechnung zuordnet. Sie funktioniert nur mit einer QR-IBAN, international tritt die Creditor Reference an ihre Stelle.
Für mich ist sie das beste Beispiel für unsichtbare Automatisierung. Man merkt sie nur, wenn sie fehlt, und dann kostet jede Zahlung ein paar Minuten Sucharbeit.