
QR-IBAN einfach erklärt
Die QR-IBAN ist eine spezielle IBAN, die ausschliesslich für Zahlungen mit QR-Referenz verwendet wird. Sie gehört zu demselben Konto wie deine normale IBAN.
Erkennen kannst du sie an der Bankkennung: Die Stellen fünf bis neun liegen im Bereich 30000 bis 31999. Dieser Bereich ist ausschliesslich für QR-IBAN reserviert.
Ihr Zweck ist die automatische Zuordnung von Zahlungseingängen. Weil jede Rechnung eine eigene Referenz trägt, weiss deine Buchhaltung sofort, welche Rechnung bezahlt wurde.
Sie funktioniert nur für Eingänge. Eigene Zahlungen kannst du damit nicht auslösen, und ohne QR-Referenz ist sie nicht verwendbar.
Die QR-IBAN ist eine zweite Kontonummer, die genauso aussieht wie deine normale IBAN und trotzdem etwas anderes tut. Genau das sorgt regelmässig für Verwirrung.
Sie ist kein zweites Konto. Das Geld landet auf demselben Konto wie immer, nur wird es anders zugeordnet. Die QR-IBAN ist das Signal an die Bank, dass zu dieser Zahlung eine strukturierte Referenz gehört.
Schauen wir uns an, woran du eine QR-IBAN erkennst, wozu sie dient, wann du sie brauchst und was passiert, wenn du sie mit der falschen Referenz kombinierst.
Was die QR-IBAN ist
Die QR-IBAN ist eine zusätzliche Kontonummer, die deine Bank zu deinem bestehenden Geschäftskonto ausstellt. Sie sieht aus wie eine gewöhnliche IBAN, hat aber eine besondere Funktion im Zahlungsverkehr.
Entscheidend ist, was sie nicht ist: kein zweites Konto, kein separates Guthaben und keine andere Bankverbindung. Das Geld landet auf demselben Konto, unabhängig davon, welche der beiden Nummern verwendet wurde.
Ihre Aufgabe ist eine reine Signalfunktion. Sie teilt der Bank mit, dass zu dieser Zahlung eine strukturierte Referenz gehört, die maschinell ausgewertet werden soll.
Damit ist sie das technische Gegenstück zur QR-Referenz. Die beiden funktionieren ausschliesslich zusammen, eine ohne die andere ist nicht zulässig.
Woran du sie erkennst
Der Unterschied steckt in der Bankkennung, also den Stellen fünf bis neun der IBAN. Diese Ziffernfolge identifiziert das Finanzinstitut und heisst im Fachjargon QR-IID.
Für QR-IBAN ist ausschliesslich der Bereich 30000 bis 31999 reserviert. Liegt die Kennung deiner IBAN in diesem Bereich, handelt es sich um eine QR-IBAN, sonst um eine gewöhnliche.
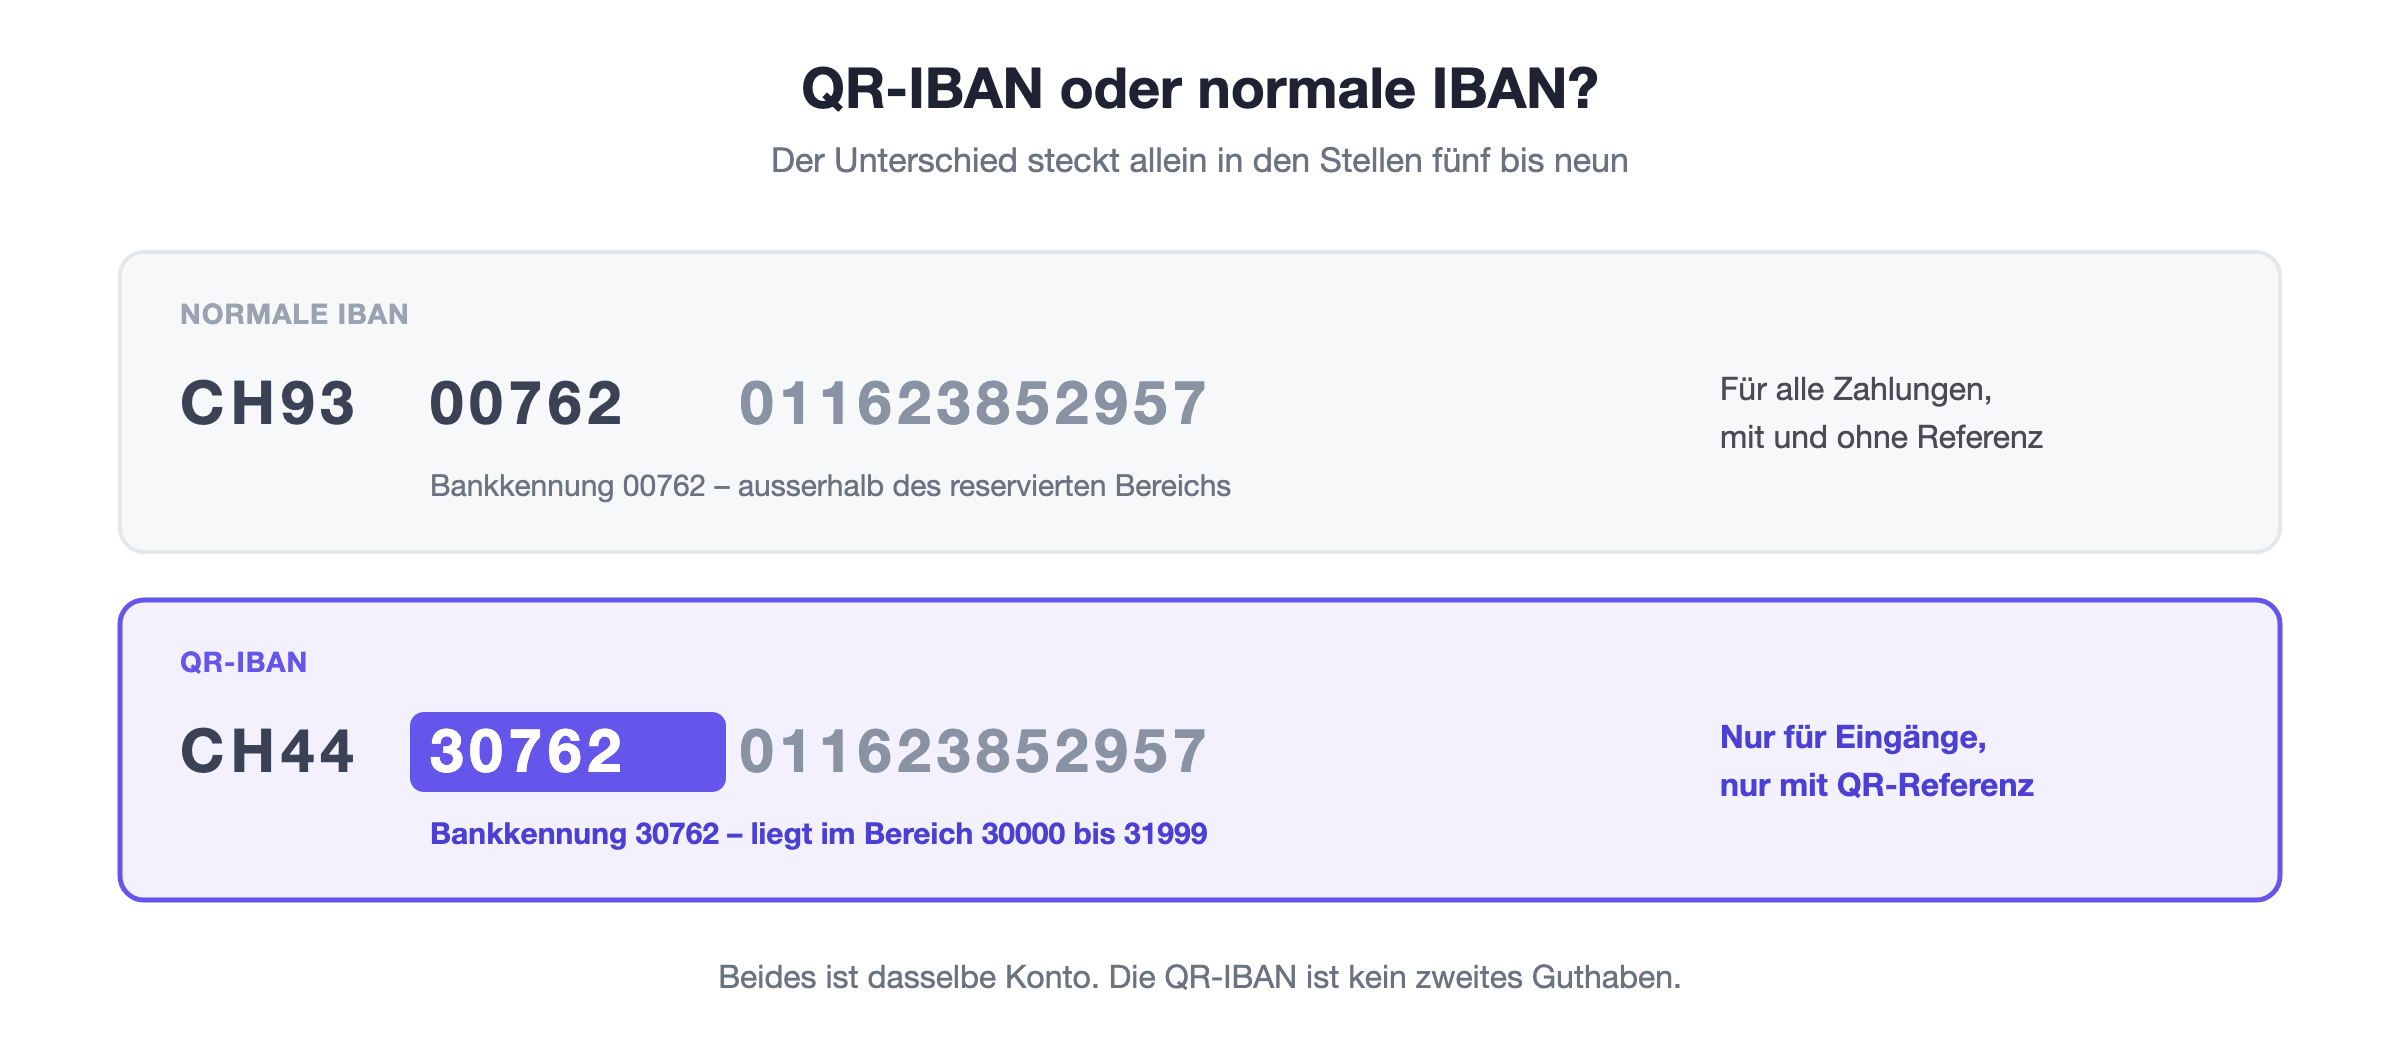
Das ist die einzige verlässliche Unterscheidung. An der Länge, am Ländercode oder an der Kontonummer selbst lässt sich nichts ablesen, beide Varianten sind in der Schweiz 21 Zeichen lang.
Praktisch heisst das: Wenn du nicht weisst, ob du eine QR-IBAN hast, schau auf diese fünf Ziffern oder frag deine Bank. Beides dauert eine Minute und erspart dir fehlerhafte Rechnungen.
Wozu sie dient
Der Nutzen liegt vollständig auf deiner Seite, nicht auf der deiner Kundschaft. Für die zahlende Person ändert sich nichts, sie scannt den Code wie immer.
Auf deiner Seite dagegen entsteht ein erheblicher Unterschied. Weil jede Rechnung eine eigene Referenz trägt, kommt jeder Zahlungseingang mit dieser Referenz zurück und lässt sich eindeutig zuordnen.
Ohne Referenz musst du jede Zahlung von Hand einer Rechnung zuweisen, meist über Betrag und Name. Das funktioniert bei fünf Rechnungen im Monat, wird bei fünfzig zur Fleissarbeit und bei Teilzahlungen zum Ratespiel.
Mit Referenz erledigt das die Software. Der Abgleich der offenen Posten läuft automatisch, und du siehst auf einen Blick, welche Rechnungen noch ausstehen.
Wann du sie brauchst
Die Entscheidung hängt weniger vom Umsatz ab als von der Anzahl Rechnungen und davon, wie ähnlich sich deine Beträge sind.
Situation | Empfehlung | Grund |
Wenige Rechnungen, klar unterschiedliche Beträge | Normale IBAN genügt | Zuordnung über den Betrag ist einfach |
Viele Rechnungen pro Monat | QR-IBAN mit Referenz | Automatische Zuordnung spart Zeit |
Abonnemente mit gleichen Beträgen | QR-IBAN mit Referenz | Ohne Referenz nicht unterscheidbar |
Teilzahlungen üblich | QR-IBAN mit Referenz | Beträge stimmen nie mit der Rechnung überein |
Der dritte Fall ist der zwingendste. Wer monatlich dreissig Abonnemente zu je CHF 49 fakturiert, kann eingehende Zahlungen ohne Referenz schlicht nicht mehr zuordnen.
Umgekehrt ist bei einer Handvoll Rechnungen im Jahr der Aufwand für die Einrichtung grösser als der Nutzen. Dort genügt die normale IBAN vollständig.
Nur für Eingänge
Eine QR-IBAN funktioniert ausschliesslich für Zahlungen, die bei dir eingehen. Eigene Zahlungsaufträge kannst du damit nicht auslösen.
Das überrascht viele, ist aber logisch: Die Nummer signalisiert eine erwartete Referenz, und diese Erwartung ergibt nur bei einer Gutschrift Sinn. Für Ausgänge verwendest du wie bisher deine normale IBAN.
Aus demselben Grund darfst du die QR-IBAN auch nicht als allgemeine Kontoangabe auf Briefpapier oder Website verwenden. Wer sie ohne Referenz für eine Überweisung nutzt, bekommt eine Fehlermeldung.
Auf der Rechnung selbst gehört sie ausschliesslich in den Zahlteil, zusammen mit der passenden Referenz. Im Textteil der Rechnung hat sie nichts verloren.
Eine Ausnahme bilden Zahlungen aus dem Ausland. Dort wird die QR-Referenz oft nicht mitgeliefert, weshalb für internationale Kundschaft die normale IBAN mit einer Creditor Reference die verlässlichere Wahl ist.
Die häufigsten Fehler
QR-IBAN ohne Referenz: Der Zahlteil ist ungültig und wird von der Bank abgelehnt.
Normale IBAN mit QR-Referenz: Dieselbe Folge, nur umgekehrt. Beide Kombinationen funktionieren nicht.
QR-IBAN als allgemeine Kontonummer: Wer sie im Impressum oder auf der Offerte angibt, produziert fehlgeschlagene Überweisungen.
Alle drei Fehler haben dieselbe Ursache: die Annahme, es handle sich um zwei gleichwertige Kontonummern. Das ist nicht der Fall, sie haben unterschiedliche Zwecke.
Der Schaden ist begrenzt, aber ärgerlich. Die Zahlung scheitert, deine Kundschaft meldet sich, und du musst eine korrigierte Rechnung schicken. Das kostet mehr Zeit als die Einrichtung je gespart hat.
Die QR-IBAN in MILKEE
Hinterlegt wird sie einmal in den Einstellungen, zusammen mit der Angabe, dass du mit Referenzen arbeitest. Danach erzeugt jede Rechnung automatisch die richtige Kombination.
Wenn du deine QR-Rechnungen in MILKEE erstellst, wird pro Rechnung eine eindeutige Referenz vergeben, und der Zahlungseingang lässt sich beim Bankabgleich automatisch der richtigen Rechnung zuordnen.
Wichtig ist nur, dass du die beiden Nummern nicht verwechselst. Für eigene Zahlungen und für allgemeine Angaben gilt weiterhin die normale IBAN.
Fazit
Die QR-IBAN ist eine zweite Nummer für dasselbe Konto, die ausschliesslich zusammen mit einer QR-Referenz funktioniert. Erkennbar ist sie an der Bankkennung zwischen 30000 und 31999.
Für mich ist sie die halbe Miete bei der Debitorenbewirtschaftung. Sie kostet nichts, ist in zehn Minuten eingerichtet und erspart genau die Arbeit, die niemand gern macht.