
IBAN einfach erklärt
Die IBAN ist die international standardisierte Kontonummer. In der Schweiz ist sie immer 21 Zeichen lang, in anderen Ländern zwischen 15 und 34.
Sie besteht aus Ländercode, zwei Prüfziffern, der fünfstelligen Bankkennung und der Kontonummer. Alles davon ist maschinell auswertbar.
Die Prüfziffern erkennen Tipp- und Zahlendreher sofort. Eine falsch erfasste IBAN wird in der Regel schon im E-Banking abgelehnt.
Für Zahlungen innerhalb der Schweiz und im SEPA-Raum genügt die IBAN allein. Einen BIC brauchst du nur ausserhalb davon.
Die IBAN ist die Kontonummer, die im Zahlungsverkehr tatsächlich zählt. Alles andere, was auf einer Rechnung an Bankangaben steht, ist heute weitgehend Beiwerk.
Sie wirkt wie eine zufällige Zeichenfolge, ist aber streng aufgebaut. Jeder Block hat eine Bedeutung, und zwei Prüfziffern sorgen dafür, dass ein Tippfehler auffällt, bevor Geld unterwegs ist.
Schauen wir uns an, wie eine Schweizer IBAN aufgebaut ist, was die Prüfziffern leisten, wann du zusätzlich einen BIC brauchst und wo die Unterschiede zur QR-IBAN liegen.
Was die IBAN ist
IBAN steht für International Bank Account Number. Es ist das Format, auf das sich Banken weltweit geeinigt haben, um ein Konto eindeutig zu bezeichnen.
Vor der IBAN hatte jedes Land eigene Kontonummernformate. Eine Zahlung ins Ausland bedeutete, Bankname, Ort, Clearingnummer und Kontonummer zusammenzusuchen und zu hoffen, dass alles korrekt ankam.
Heute steckt all das in einer einzigen Zeichenfolge. Aus der IBAN lässt sich das Land ablesen, die Bank identifizieren und das Konto ansprechen, ohne dass zusätzliche Angaben nötig wären.
Für dich als Rechnungsstellerin oder Rechnungssteller heisst das: Die IBAN ist die einzige Bankangabe, die auf jede Rechnung gehört. Alles Weitere ist optional.
Wie eine Schweizer IBAN aufgebaut ist
Eine Schweizer IBAN ist immer genau 21 Zeichen lang und folgt einem festen Schema. Die Blöcke haben unterschiedliche Aufgaben.
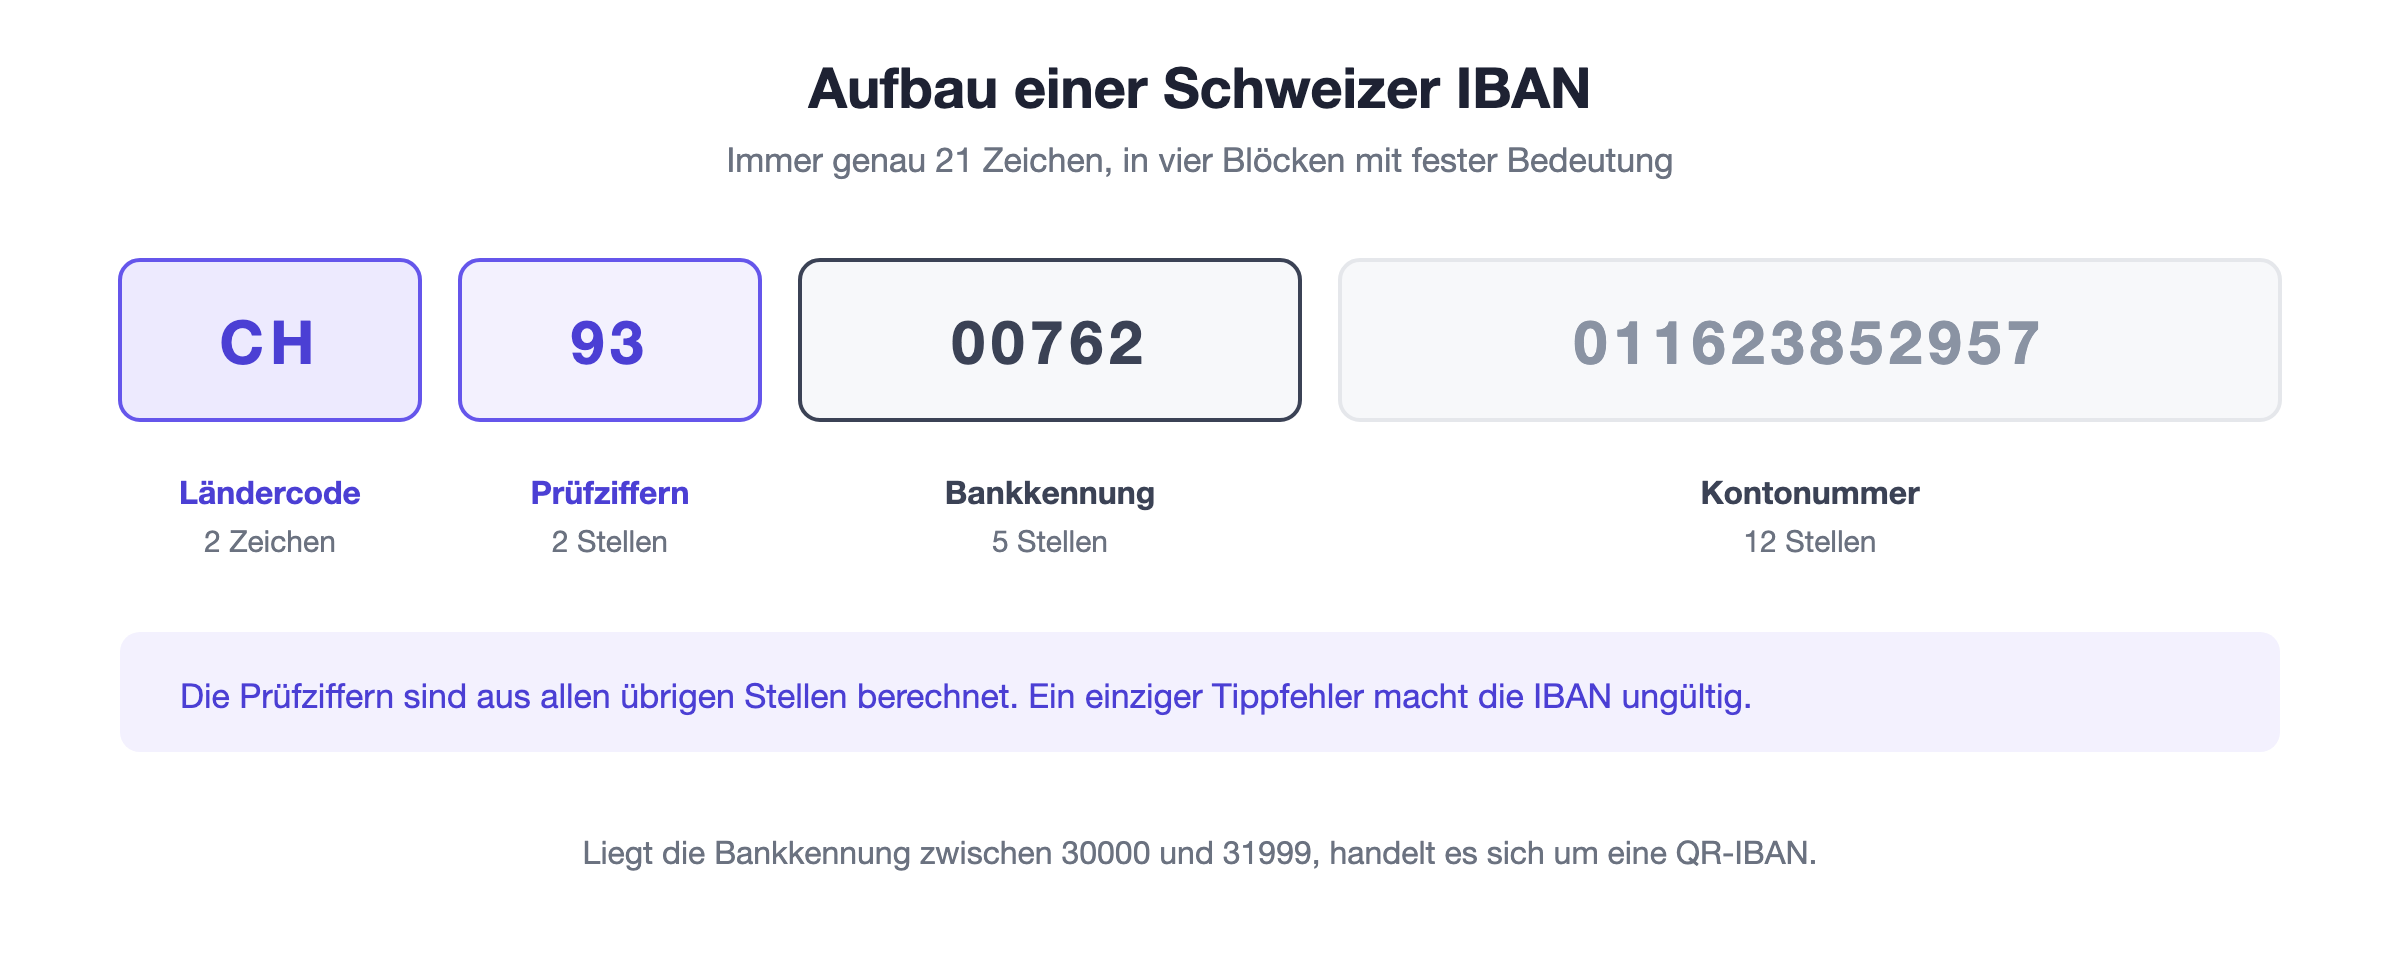
Die ersten beiden Zeichen sind der Ländercode, also CH für die Schweiz und LI für Liechtenstein. Danach folgen zwei Prüfziffern, die rechnerisch aus dem Rest abgeleitet sind.
Die nächsten fünf Stellen bilden die Bankkennung. Sie entspricht der früheren Clearingnummer und identifiziert das Finanzinstitut eindeutig innerhalb der Schweiz.
Die letzten zwölf Stellen sind die eigentliche Kontonummer bei dieser Bank. Sie können Ziffern und Buchstaben enthalten und werden bei kürzeren Nummern mit Nullen aufgefüllt.
Was die Prüfziffern leisten
Die zwei Stellen nach dem Ländercode sind kein Zufall. Sie werden nach dem Verfahren Modulo 97 aus allen übrigen Zeichen berechnet und sind fest mit ihnen verknüpft.
Der Effekt ist beachtlich: Ändert sich eine einzige Stelle irgendwo in der IBAN, stimmt die Rechnung nicht mehr. Das E-Banking erkennt die Nummer als ungültig und verweigert die Zahlung.
Damit werden die beiden häufigsten Erfassungsfehler abgefangen, nämlich vertippte Ziffern und Zahlendreher. Ohne Prüfziffern würde das Geld schlicht auf ein falsches, aber existierendes Konto laufen.
Verlassen solltest du dich trotzdem nicht blind darauf. Eine zufällig ebenfalls gültige IBAN ist selten, aber nicht unmöglich, und dann greift die Prüfung nicht.
IBAN, BIC und SEPA
Der BIC ist der international eindeutige Bankcode, früher auch SWIFT-Code genannt. Er besteht aus acht oder elf Zeichen und identifiziert die Bank, nicht das Konto.
Innerhalb der Schweiz brauchst du ihn nicht, weil die Bankkennung bereits in der IBAN steckt. Dasselbe gilt für den SEPA-Raum, der praktisch ganz Europa umfasst.
Zahlungsziel | Nötige Angaben | Bemerkung |
Schweiz | IBAN | Bankkennung steckt in der IBAN |
SEPA-Raum | IBAN | BIC seit Jahren nicht mehr erforderlich |
Ausserhalb SEPA | IBAN und BIC | Manche Banken verlangen zusätzlich die Adresse |
Länder ohne IBAN | Kontonummer und BIC | Etwa USA, dort gilt die Routing Number |
Praktisch heisst das: Für Schweizer Kundschaft genügt die IBAN. Wer regelmässig ins nicht-europäische Ausland fakturiert, gibt zusätzlich BIC und Bankadresse an.
Der Unterschied zur QR-IBAN
Die QR-IBAN sieht genauso aus, hat aber eine Bankkennung im reservierten Bereich zwischen 30000 und 31999. Das ist das einzige äussere Unterscheidungsmerkmal.
Sie bezeichnet kein zweites Konto, sondern signalisiert, dass zur Zahlung eine strukturierte QR-Referenz gehört. Ohne Referenz ist sie nicht verwendbar.
Daraus folgt eine praktische Regel: Die QR-IBAN gehört ausschliesslich in den Zahlteil einer Rechnung. Für eigene Zahlungen, Impressum oder allgemeine Kontoangaben nimmst du die normale IBAN.
Wer beides verwechselt, produziert fehlgeschlagene Überweisungen. Der Fehler ist harmlos, aber er kostet dich und deine Kundschaft jedes Mal eine Rückfrage.
Die IBAN auf der Rechnung
Auf einer QR-Rechnung steht die IBAN im Zahlteil und wird zusätzlich im QR-Code codiert. Die zahlende Person muss sie deshalb nie abtippen.
Genau das ist der grösste Gewinn: Erfassungsfehler entstehen praktisch nur noch bei manueller Eingabe, und die entfällt mit dem Scan vollständig.
Im Textteil der Rechnung ist die IBAN heute nicht mehr zwingend. Viele geben sie trotzdem an, damit auch Kundschaft ohne Scanner die Zahlung von Hand erfassen kann.
Was du dagegen prüfen solltest: dass die IBAN auf allen Vorlagen dieselbe ist. Ein Kontowechsel, der nur in der neuen Vorlage nachgeführt wurde, führt zu Zahlungen auf ein aufgelöstes Konto.
Wenn sich die IBAN ändert
Ein Bankwechsel ist der Moment, in dem eine IBAN tatsächlich Arbeit macht. Sie steht an mehr Stellen, als man im ersten Moment denkt, und jede übersehene kostet später eine Rückfrage.
Durchgehen solltest du mindestens die Rechnungsvorlagen, wiederkehrende Abonnementsrechnungen, hinterlegte Angaben bei Zahlungsdienstleistern sowie Website und Offertenvorlagen.
Das alte Konto solltest du nicht sofort schliessen. Ein paar Monate Übergangszeit fangen die Zahlungen ab, die noch auf alte Rechnungen hin ausgelöst werden, und ersparen dir die Suche nach verschwundenem Geld.
Deine Kundschaft informierst du am besten aktiv, statt auf den Wechsel in der nächsten Rechnung zu hoffen. Wer eine Zahlung auf ein aufgelöstes Konto auslöst, erhält sie zwar zurück, aber die Rechnung bleibt offen.
Fazit
Die IBAN ist die standardisierte Kontonummer mit eingebauter Fehlerprüfung. In der Schweiz hat sie 21 Zeichen, bestehend aus Ländercode, Prüfziffern, Bankkennung und Kontonummer.
Für die Fakturierung ist sie die einzige zwingende Bankangabe. Einen BIC brauchst du nur ausserhalb Europas, und die QR-IBAN ist eine Sonderform für Zahlungen mit Referenz.
Für mich ist die IBAN das beste Beispiel für einen Standard, der funktioniert: Man denkt nicht darüber nach, und genau das ist der Punkt.